종부세계산기 2026년분, 1주택 공시가격 15억이면 12월에 69만 1,200원
봄에 나온 공시가격을 보고 우리 집 값이 작년보다 꽤 올랐다는 걸 알았다면, 11월 하순 고지서가 오기 전에 종부세계산기부터 찾게 됩니다. 숫자를 넣으면 금액은 바로 나오는데, 어디서 무엇이 얼마나 빠졌는지는 화면에 다 보이지 않습니다.
같은 공시가격 15억 원이라도 1주택, 2주택, 부부 공동명의는 첫 단계에서 빼는 공제금액부터 다릅니다. 2026년분 주택 종부세를 법에 적힌 순서대로 따라가면 그 차이가 마지막 납부액까지 어떻게 이어지는지 보입니다.
1주택은 공시가격 12억, 다주택은 합계 9억을 넘으면 종부세 대상
주택 종부세는 6월 1일 현재 가진 집의 공시가격을 사람별로 모두 더해서 매깁니다. 더한 금액에서 1세대 1주택자는 12억 원을, 그 밖의 개인은 9억 원을 뺍니다. 빼고 남는 금액이 없으면 종부세도 0원입니다.
1세대 1주택자는 세대원 가운데 한 사람만 집 한 채를 가진 경우를 말합니다. 부부가 한 채를 반씩 나눠 가졌다면 1세대 1주택자로 보지 않고, 따로 신청하지 않는 한 두 사람이 각자 9억 원씩 공제받습니다.
올해 공시가격이 12억 원을 넘는 공동주택은 국토교통부 3월 열람안 기준으로 48만 7,362호, 전체의 3.07%입니다. 서울 공동주택 공시가격이 평균 18.60% 오른 해라서, 작년엔 12억 원 아래였다가 올해 처음 대상이 된 집이 이 안에 섞여 있습니다.
종부세 계산 방법, 공제 뒤 공정시장가액비율 60%를 곱하는 순서
국세청 2026년 종합부동산세 요약표에 맞춰 순서를 적으면 다섯 단계입니다.
- 공시가격 합계에서 공제금액을 뺍니다. 1세대 1주택은 12억 원, 그 밖은 9억 원입니다
- 남은 금액에 공정시장가액비율 60%를 곱해 과세표준을 만듭니다
- 과세표준에 아래 표의 세율을 곱합니다
- 같은 몫에 이미 붙은 재산세를 뺍니다
- 1세대 1주택자라면 나이·보유 공제를 빼고, 마지막에 농어촌특별세 20%를 더합니다
공정시장가액비율은 공시가격 가운데 세금을 매길 몫을 정하는 비율입니다. 법은 60%에서 100% 사이로 정하게 해 두었고, 2023년부터 올해까지 60%에 묶여 있어요.
이렇게 줄인 금액을 과세표준이라고 부르고, 아래 표의 세율은 이 과세표준에 곱합니다.
| 과세표준 | 세율 | 누진공제 |
|---|---|---|
| 3억 원 이하 | 0.5% | 0원 |
| 3억 초과 6억 원 이하 | 0.7% | 60만 원 |
| 6억 초과 12억 원 이하 | 1.0% | 240만 원 |
| 12억 초과 25억 원 이하 | 1.3% | 600만 원 |
| 25억 초과 50억 원 이하 | 1.5% | 1,100만 원 |
| 50억 초과 94억 원 이하 | 2.0% | 3,600만 원 |
| 94억 원 초과 | 2.7% | 1억 180만 원 |
위 표는 2주택 이하에 쓰는 세율입니다. 3주택 이상은 과세표준 12억 원까지는 같고, 그 위 구간부터 2.0%, 3.0%, 4.0%, 5.0%로 올라갑니다. 2주택은 조정대상지역에 있든 없든 위 표를 그대로 씁니다. 조정대상지역은 정부가 집값 과열을 막으려고 지정한 지역이고, 예전에는 이곳의 2주택에도 3주택 이상 세율을 붙였습니다.
누진공제는 구간마다 세율을 나눠 곱하는 수고를 덜려고 미리 빼 둔 금액입니다. 과세표준 3억 6,000만 원이면 3억 6,000만 원에 0.7%를 곱한 252만 원에서 60만 원을 빼서 192만 원이 한 번에 나오죠.
종부세계산기에 1주택 공시가격 15억을 넣으면 얼마일까
1세대 1주택, 공시가격 15억 원, 만 60세 미만, 보유 5년 미만이라고 놓고 다섯 단계를 그대로 따라가면 이렇습니다.
- 15억 원에서 12억 원을 빼면 3억 원
- 3억 원에 60%를 곱한 과세표준 1억 8,000만 원
- 과세표준에 0.5%를 곱하면 90만 원
- 재산세 공제 32만 4,000원을 빼면 종부세 57만 6,000원
- 농어촌특별세 11만 5,200원을 더한 납부액 69만 1,200원
4단계의 32만 4,000원은 공시가격 12억 원을 넘는 3억 원에 이미 붙은 재산세입니다. 같은 3억 원에 세금이 두 번 붙지 않게 3억 원 × 60% × 45% × 0.4%로 계산해 뺍니다.
45%는 재산세를 매길 때 공시가격에 곱하는 재산세 비율이고, 올해 공시가격 6억 원이 넘는 1세대 1주택에 씁니다. 0.4%는 재산세 맨 윗구간 세율이고, 재산세가 이 세율대로 고지됐다고 보고 계산했습니다.
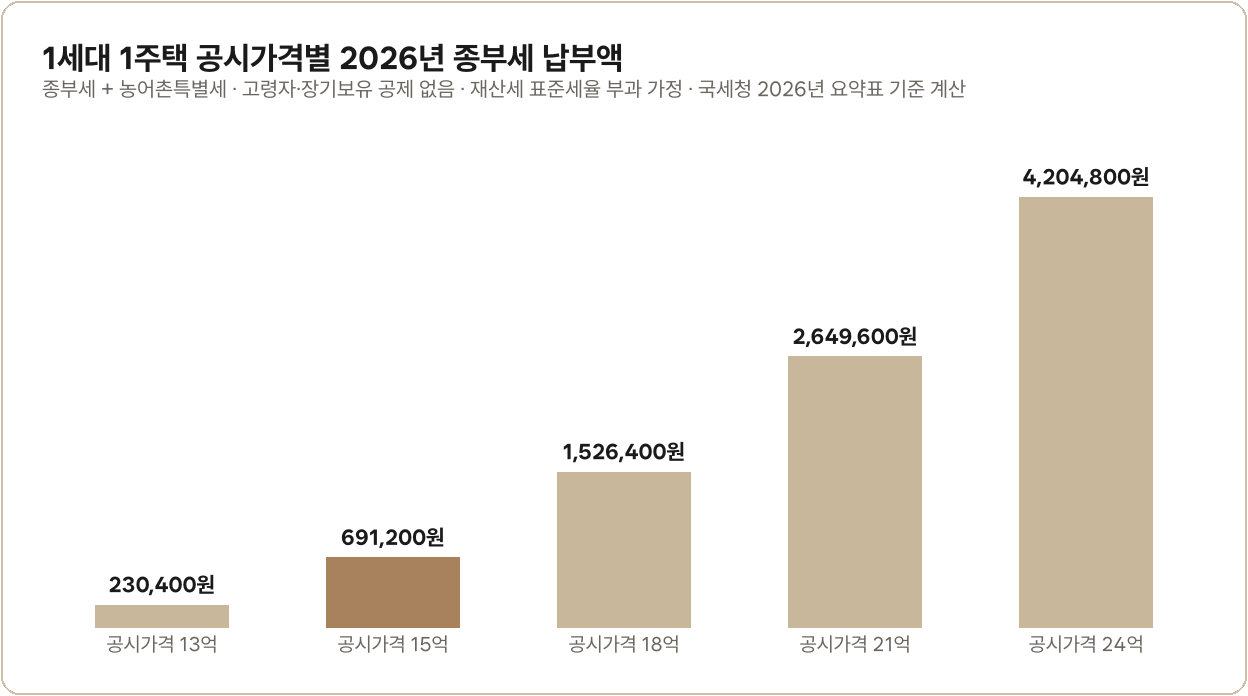
공시가격이 15억에서 18억 원으로 3억 원 오르면 납부액은 2.2배, 24억 원이면 6배가 넘습니다. 12억 원 공제는 그대로여서 공제 뒤 남는 금액이 3억 원에서 6억 원으로 두 배가 되거든요. 여기에 과세표준이 3억 원을 넘는 부분부터 0.7%, 6억 원을 넘는 부분부터 1.0%가 붙어 집값보다 납부액이 빠르게 늘어납니다.
같은 15억 원 집이라도 만 66세이고 12년째 보유 중이라면 나이 공제 30%와 보유 공제 40%를 더해 70%가 빠집니다. 이때 납부액은 20만 7,360원까지 내려갑니다.
두 공제는 합쳐서 80%까지만 받습니다. 나이 공제는 만 70세 이상이 40%, 보유 공제는 15년 이상이 50%로 가장 큰데, 둘 다 해당해도 90%가 아니라 80%에서 멈춥니다.
합계 15억이 같아도 2주택이면 얼마나 늘어날까
공시가격 7억 5,000만 원짜리 집 두 채를 가졌다고 해보겠습니다. 합계는 15억 원으로 1주택과 같은데, 1세대 1주택자가 아니어서 공제가 9억 원으로 줄고 나이·보유 공제도 받지 못합니다.
| 단계 | 1주택 15억 | 2주택 합계 15억 |
|---|---|---|
| 공제금액 | 12억 원 | 9억 원 |
| 과세표준 | 1억 8,000만 원 | 3억 6,000만 원 |
| 세율을 곱한 세액 | 90만 원 | 192만 원 |
| 재산세 공제 | 32만 4,000원 | 86만 4,000원 |
| 종부세 | 57만 6,000원 | 105만 6,000원 |
| 농특세 포함 납부액 | 69만 1,200원 | 126만 7,200원 |
차이는 57만 6,000원, 약 1.8배입니다. 공제가 3억 원 줄어 과세표준이 두 배가 되고, 그중 3억 원 위쪽은 0.7% 구간에 들어가거든요.
그래도 두 배까지 벌어지지 않은 건 재산세 공제가 커서입니다. 다주택자 집에는 재산세 비율이 1세대 1주택의 45% 대신 60%로 붙고 공제 뒤 남는 금액도 두 배라, 빼 주는 재산세가 세율을 곱한 세액보다 더 큰 폭으로 늘어나죠.
5억 원짜리 세 채로 합계 15억 원을 만들어도 결과는 2주택과 같습니다. 3주택 이상 세율은 과세표준 12억 원 위부터 달라서, 과세표준 3억 6,000만 원은 2주택과 같은 표로 계산됩니다.
부부 공동명의 1주택, 각자 9억 공제와 1주택 특례 중 어느 쪽이 적을까
부부가 공시가격 15억 원 집 한 채를 반씩 가졌다면, 각자 7억 5,000만 원짜리 집을 가진 사람으로 계산합니다. 한 사람당 9억 원을 빼면 남는 금액이 없어서 두 사람 모두 종부세가 0원입니다.
공동명의 1주택 특례를 신청하면 부부 중 한 사람이 납세자가 됩니다. 이 사람이 1세대 1주택자처럼 12억 원 공제와 나이·보유 공제를 받는데, 15억 원 집이면 앞에서 계산한 1주택 금액이 그대로 나옵니다. 이 집은 특례를 신청하지 않는 쪽이 적게 냅니다.
각자 9억 원씩, 합쳐서 공시가격 18억 원까지는 공동명의 부부에게 종부세가 나오지 않습니다. 특례가 유리해지는 건 이보다 비싼 집에서 나이·보유 공제가 클 때입니다.
공시가격 24억 원 집을 만 70세 이상 부부가 15년 이상 가졌다고 해보겠습니다. 특례로는 공제 80%가 붙어 84만 960원이고, 각자 방식으로는 두 사람 몫을 합치면 100만 원을 넘어요.
특례 신청 기간은 매년 9월 16일부터 30일까지라 올해 몫은 이미 지났습니다. 올해부터는 지분 비율과 상관없이 부부가 합의해 납세자를 정하고, 한 번 신청하면 다음 해부터는 바뀐 내용이 있을 때만 다시 냅니다.
홈택스 종부세 계산기에서 공시가격 말고 넣어야 하는 값
국세청 공식 계산기는 홈택스 전체메뉴의 세금신고 > 종합부동산세 신고 > 종합부동산세 간이세액계산에 있습니다. 로그인하지 않아도 열리고, 귀속연도를 2026년, 계산 종류를 주택으로 고르면 입력 화면이 나와요.
휴대폰은 손택스 전체메뉴에서 같은 순서로 들어갑니다. 국세청 9월 10일 안내에 따르면 올해 고지서는 11월 22일경 발송되고, 납부는 12월 1일부터 15일까지입니다.
공시가격 말고 채우는 칸은 이렇습니다.
- 1세대1주택여부: 공제를 12억 원으로 할지 9억 원으로 할지 정하는 칸입니다
- 전년도 공시가격: 세부담 상한을 따지는 데 씁니다
- 공동명의 여부와 지분율
- 나이와 취득일자: 만 60세 이상이거나 5년 이상 보유한 경우에만 넣습니다
- 실제재산세: 선택 칸이지만 7월과 9월에 나눠 낸 재산세 고지서 금액을 넣으면 재산세 공제액이 실제와 맞춰집니다
세부담 상한은 올해 재산세와 종부세를 합친 금액이 작년의 150%를 넘으면 넘는 몫을 받지 않는 장치입니다. 작년보다 공시가격이 크게 오른 집은 이 상한에 걸려 넘는 몫이 빠지기도 하니, 전년도 공시가격 칸까지 채워야 고지서에 가까운 숫자가 나옵니다.
집이 두 채 이상이면 주택 수를 적는 칸 대신 집마다 한 줄씩 넣고 등록하기를 누릅니다.
계산 화면에는 지방자치단체 조례로 재산세가 달라지면 실제 고지액과 차이가 난다는 안내가 붙어 있습니다.
2027년 정부안, 실거주 1주택 공제 14억과 공정시장가액비율 70%
재정경제부가 9월 1일 국무회의에서 확정한 2026년 세제개편안 정부안에는 내년분 종부세를 바꾸는 내용이 들어 있습니다. 9월 3일 국회에 제출돼 상임위원회에서 심사 중이고, 10월 11일 현재 통과되지 않았습니다.
- 직접 사는 1세대 1주택 공제 12억 원에서 14억 원으로, 살지 않는 1주택은 12억 원 그대로
- 공정시장가액비율 60%에서 70%로
- 과세표준 6억 초과 12억 원 이하 구간 세율 1.0%에서 1.3%로
- 1주택 나이·보유 공제를 보유기간 대신 거주기간으로 따지고, 2027년에는 800만 원 한도
- 다주택자 공제는 9억 원에서 4억 원에 5억 원 × 사는 집 공시가격 비중을 더한 금액으로
직접 사는 15억 원 1주택에 정부안을 넣으면 과세표준은 1억 원에 70%를 곱한 7,000만 원이 됩니다. 올해 과세표준의 절반도 안 되는 금액입니다.
다주택자는 반대로 과세표준이 커집니다. 7억 5,000만 원짜리 두 채 중 한 채에 산다면 공제가 6억 5,000만 원으로 줄고 비율은 70%로 올라, 과세표준이 3억 6,000만 원에서 5억 9,500만 원이 됩니다.
정부안이 통과돼도 올해 12월 고지서는 지금 법대로 나옵니다. 정부안 각 항목에 2027년 1월 1일 이후 납세의무가 생기는 분부터 적용한다고 적혀 있거든요. 정부안 발표 전에 정리했던 1주택 종부세 개편 방향 글에서 다룬 논의가 이번 정부안에서 숫자로 나왔습니다.
12월 15일 납부 마감 전에 확인할 순서
2026년분 1세대 1주택 공시가격 15억 원이면 종부세와 농어촌특별세를 합쳐 69만 1,200원이고, 같은 15억 원을 두 채로 가졌다면 126만 7,200원입니다. 두 금액의 차이는 12억 원과 9억 원이라는 공제금액에서 시작됐고, 1주택자가 나이·보유 공제까지 받으면 차이는 더 벌어집니다.
- 부동산 공시가격 알리미에서 올해와 작년 공시가격을 찾습니다
- 홈택스 종합부동산세 간이세액계산에 두 공시가격과 나이, 취득일자를 넣습니다
- 7월과 9월 재산세 고지서 금액을 실제재산세 칸에 넣어 재산세 공제액을 맞춥니다
- 11월 하순에 고지서가 오면 1세대 1주택 여부와 나이·보유 공제율이 계산기 결과와 같은지 봅니다
- 공동명의 부부는 각자 방식과 특례 방식 중 어느 쪽으로 고지됐는지 봅니다
계산기 결과와 고지서 금액이 다르면 국세상담센터 126에 물을 것은 재산세 공제액이 얼마로 잡혔는지와 세부담 상한이 적용됐는지입니다.
자주 묻는 질문
Q. 재산세를 냈는데 종부세를 또 내면 같은 집에 세금이 두 번 붙는 건가요?
겹치는 몫은 빼고 계산합니다. 종부세 공제금액을 넘는 부분에 붙은 재산세만큼을 종부세에서 먼저 빼는데, 재산세 고지서에 함께 나오는 도시지역분은 이 공제 계산에 들어가지 않습니다.
Q. 종부세를 한 번에 내기 부담스러우면 나눠 낼 수 있나요?
납부할 세액이 250만 원을 넘으면 나눠 낼 수 있습니다. 250만 원 초과 500만 원 이하라면 250만 원을 넘는 금액을, 500만 원을 넘으면 세액의 절반까지를 납부기한 뒤 6개월 안에 냅니다. 농어촌특별세도 같은 비율로 나뉩니다.
1세대 1주택자가 만 60세 이상이거나 5년 이상 보유했고, 총급여 7,000만 원 이하이거나 종합소득금액 6,000만 원 이하이며, 세액이 100만 원을 넘으면 납부유예도 됩니다. 납부유예는 집을 팔거나 물려줄 때까지 종부세 납부를 미루는 제도입니다. 납부기한 3일 전까지 신청하고 담보를 맡깁니다.
Q. 법인 명의로 가진 주택도 같은 표로 계산하나요?
아닙니다. 일반 법인은 공제금액이 0원이고 2주택 이하면 2.7%, 3주택 이상이면 5.0% 단일 세율을 씁니다. 세부담 상한도 적용되지 않습니다.
Q. 올해 공동명의 특례 신청을 못 했으면 어떻게 되나요?
특례를 신청하지 않은 부부는 각자 9억 원 공제 방식으로 고지서를 받습니다. 공시가격 18억 원 이하 집이라면 이 방식으로 이미 0원이라 따로 할 일이 없죠. 특례 쪽이 적게 나오는 집이라면 12월에 고지서 대신 직접 신고해서 낼 때 특례를 적용받을 수 있는지 126에 묻고, 안 된다면 내년 9월 신청 기간에 냅니다.
쿠니쿠의 한마디
종부세계산기에 넣는 값은 공시가격 하나처럼 보이지만, 계산을 따라가 보면 금액을 크게 움직이는 건 집이 몇 채인지와 누구 이름으로 돼 있는지였습니다. 같은 공시가격인데 명의 방식 하나로 종부세가 아예 안 나오기도 하고 수십만 원이 나오기도 했으니까요.
그래서 고지서를 받으면 세액보다 먼저 볼 곳이 1세대 1주택으로 잡혔는지, 공동명의라면 어느 방식으로 계산됐는지입니다. 그 두 칸이 맞게 잡혔다면 남은 차이는 실제 재산세 금액과 작년 세액에서 나옵니다.
함께 보면 좋은 글
1주택 종부세 개편 방향과 잔금대출 규제, 실수요자 대응법 총정리